Après un sinistre, un expert indépendant à vos côtés pour évaluer les dommages, chiffrer leur réparation et défendre vos intérêts face à l’assureur.
Incendie, dégât des eaux, tempête : après un sinistre important, le propriétaire se retrouve souvent seul face à un processus technique qu’il ne maîtrise pas. L’expert qui évalue les dommages est mandaté par la compagnie d’assurance. Son évaluation peut être discutée : périmètre des dommages retenus, méthode de réparation, application de la vétusté ou chiffrage des travaux.
Tout assuré peut se faire assister par l’expert de son choix. De nombreux contrats prévoient d’ailleurs une garantie « honoraires d’expert » qui peut en couvrir tout ou partie. Notre cabinet intervient pour :
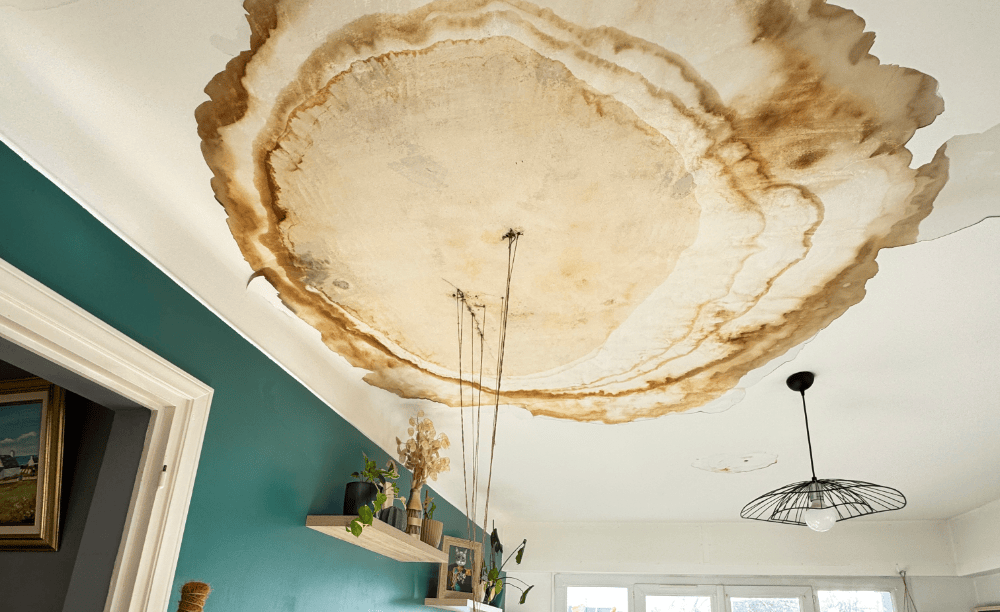 Après un dégât des eaux d'origine infiltration de toiture.
| Critères d'analyse | Expert mandaté par l’assurance | Expert d’assuré indépendant |
|---|---|---|
| Mandaté par | La compagnie d’assurance | Vous |
| Son rôle | Évaluer le sinistre pour le compte de l’assureur | Défendre vos intérêts et votre évaluation des dommages |
| Ce qu’il examine | Les dommages, au regard des garanties du contrat | Les dommages visibles et cachés, la méthode de réparation adaptée et son coût réel |
| Vétusté | Appliquée selon les barèmes de la compagnie | Discutée au regard de l’état réel et de l’entretien du bien |
| Honoraires | Pris en charge par la compagnie | Souvent couverts par la garantie « honoraires d’expert », selon votre contrat |
Photographiez les dommages, conservez les courriers, devis et échanges avec l’assurance, puis rassemblez les éléments utiles au dossier avant les échanges techniques. Ces pièces permettent de mieux comprendre la situation et de préparer les étapes suivantes.
Après un sinistre, il est souvent difficile de savoir si la proposition reçue couvre réellement l’ensemble des dommages et le coût des réparations. Quelques réflexes permettent de préserver vos droits :
Un avis technique indépendant vous donne une lecture argumentée de votre dossier, et les moyens de le défendre.
Le plus tôt possible, idéalement avant la réunion avec l’expert de l’assurance, et dans tous les cas avant de signer une proposition d’indemnisation. Un avis est utile si vous ne comprenez pas l’origine des dommages, s’ils vous semblent sous-évalués, ou si vous souhaitez une lecture technique de votre dossier.
Votre contrat d’assurance, le rapport ou la proposition de l’expert de l’assureur s’il existe, les photos des dommages, les courriers et échanges avec l’assurance, les devis éventuels et tout document décrivant l’état du bien avant le sinistre.
Oui, c’est le cœur de la mission. Nous vous représentons lors des réunions d’expertise et échangeons directement avec l’expert de la compagnie, ainsi qu’avec les entreprises ou autres intervenants si le dossier le nécessite.
De nombreux contrats prévoient une garantie « honoraires d’expert » qui peut couvrir tout ou partie de nos honoraires. Nous vous aidons à vérifier ce point dès le premier échange.
C’est plus difficile, car la signature vaut souvent acceptation de l’indemnité. Selon votre situation, des recours peuvent rester possibles, notamment si des dommages nouveaux apparaissent. Contactez-nous pour en évaluer la faisabilité.